-
加班餐费会计分录做法详解
公考知识相关的报考须知是很多考生和家长关心的事。加班餐费计入哪个科目,这个问题看似简单,实际上涉及管理费用和应付职工薪酬两个大类,处理不当会影响财务报表准确性。今天小编整理了常见的几种情形,补贴怎么提、怎么付,食堂供餐怎么入账,全流程都写明白了。感兴趣的朋友们跟着小编一同来下文看看吧
公司向员工支付加班餐费时,会计人员一般将加班的餐费计入管理费用、应付职工薪酬等科目核算,具体的账务处理如何做?
公司加班的餐费的会计分录
(1)发放现金补贴
计提时
借:管理费用
制造费用
销售费用等
贷:应付职工薪酬——福利费
支付时
借:应付职工薪酬——福利费
贷:库存现金/银行存款
(2)食堂直接提供餐饮
借:管理费用——福利费
贷:库存现金/银行存款
2、公司报销员工聚餐
借:管理费用——福利费
贷:库存现金/银行存款
应付职工薪酬是什么?
应付职工薪酬是指企业为获得职工提供的服务或解除劳动关系而给予的各种形式的报酬或补偿。职工薪酬包括短期薪酬、离职后福利、辞退福利和其他长期职工福利。
应付职工薪酬属于负债类科目,应付职工薪酬借贷方向是借方减少,贷方增加。借方是实际发放职工薪酬的金额,期末贷方余额反映企业应付未付的职工薪酬。
管理费用是什么?
管理费用是指企业为组织和管理企业生产经营所发生的各项费用。包括:企业筹建期间发生的开办费、董事会和行政管理部门在企业的经营管理中发生的或者应由企业统一负担的公司经费、工会经费、董事会费、诉讼费、业务招待费等。
管理费用属于损益类科目,借方表示管理费用的发生,贷方表示冲减管理费用和期末结转管理费用本期发生额到本年利润账户。
加班工资计算方法详解
8小时之外加班的,加班工资计算:法定节假日加班工资=月工资基数÷全年月平均计薪日×300%×加班天数;休息日加班工资=月工资基数÷全年月平均计薪日×200%×加班天数;工作日加班工资=月工资基数÷全年月平均计薪日×150%×加班天数。
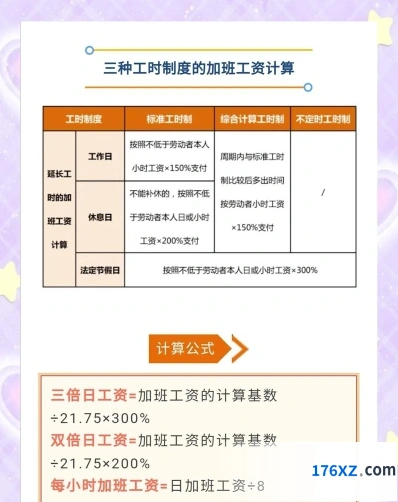
有下列情形之一的,用人单位应当按照下列标准支付高于劳动者正常工作时间工资的工资报酬:
(一)安排劳动者延长工作时间的,支付不低于工资的百分之一百五十的工资报酬;
(二)休息日安排劳动者工作又不能安排补休的,支付不低于工资的百分之二百的工资报酬;
(三)法定休假日安排劳动者工作的,支付不低于工资的百分之三百的工资报酬。