-
工资结转流程与会计处理
工资结转的会计实务是很多财务人员关心的事。每个月发完工资之后,都要进行工资费用的结转处理,这个环节做不好,后面的财务报表就会出现偏差。今天小编说说工资结转的具体步骤,计提工资时借记成本费用科目、贷记应付职工薪酬,支付工资时再从应付职工薪酬账户转出,整个流程按顺序来就不容易出错。感到兴趣的网友与小编深入了解一下吧
员工工资的结转是会计处理中的一个重要环节,以下是结转员工工资的基本步骤和会计分录:
步骤
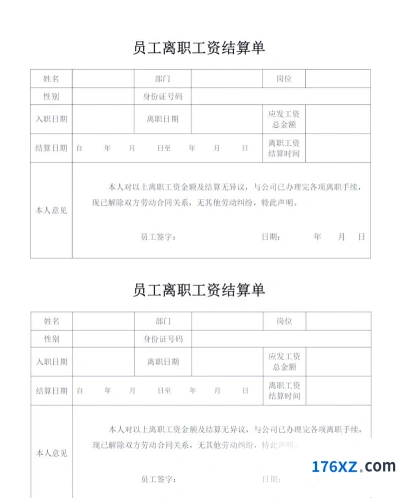
根据劳动合同、规定法定节假日等计算应发给员工的工资,并计算相关的社保、公积金等费用。
计提工资
根据公司的财务政策和会计周期,进行计提,使得财务成本更加精准。
会计分录为:借记生产成本、制造费用、销售费用、管理费用等科目,贷记应付职工薪酬—工资。
分配工资费用
在月末或年末,将符合条件的工资按照所属的成本中心进行分配,使得财务账目更加规范。
结转工资费用
将当期发生的工资费用从成本或费用科目转移到应付职工薪酬账户的过程。
会计分录
计提工资:
“`
借:生产成本/制造费用/销售费用/管理费用等
贷:应付职工薪酬—工资
“`
支付工资:
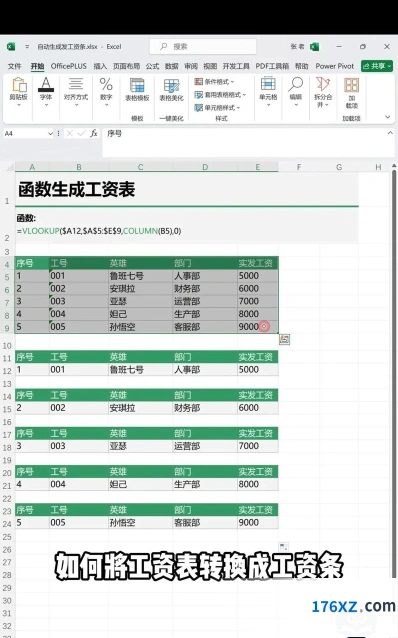
“`
借:应付职工薪酬—工资
贷:银行存款/库存现金等
“`
结转费用:
“`
借:管理费用/制造费用/销售费用等
贷:应付职工薪酬
“`
结转税费(如社保、公积金、个人所得税等):
“`
借:应付职工薪酬—社保/公积金/应交个人所得税
贷:银行存款
“`
注意事项
结转前要备份数据,以防数据丢失。
工资结转应遵循权责发生制原则,确保费用被正确分配到相应的成本中心。
结转后,应付职工薪酬账户如有余额,通常保留不动,不需要结转到本年利润。
实际发放工资时,用银行存款等来冲减应付职工薪酬。
以上步骤和会计分录是基于标准的会计处理方法,具体操作可能因公司的会计政策和所在国家的会计准则而有所不同。请根据您公司的实际情况进行相应的调整
经典战术都有哪些类型
1. 闪击战
2. 战略轰炸
3. 狼群战术
4. 堑壕战
5. 跳岛战术
6. 封锁战
7. 围点打援
8. 重兵合围
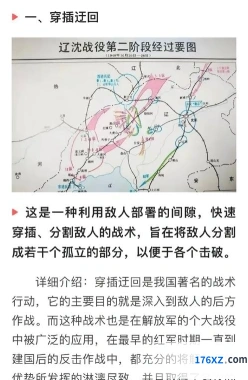
9. 穿插迂回
10. 三三制
11. 游击战
12. 运动战
13. 阵地战
14. 伏击战
15. 一点两面
16. 四组一队
17. 近迫作业
18. 四快一慢
19. 三猛
20. 三角进攻
21. 挡拆
22. 快攻
23. 内线策应
24. 迂回穿插
25. 四点一线
26. 集中优势兵力
27. 分割包围
28. 各个歼灭
29. 游击战术
30. 快速机动
31. 灵活应变
32. 协同作战
33. 空中优势
34. 海上封锁
35. 潜艇攻击
36. 地面穿透
37. 空中打击
38. 远程火力
39. 心理战
40. 伪装战术
41. 夜间行动
42. 隐蔽撤退
43. 突袭行动
44. 包围撤退
45. 防御反击
46. 集中火力
47. 空中打击
48. 海上打击
49. 潜艇战
50. 地面战
这些战术涵盖了从古代战争到现代战争的各种作战方式,包括陆战、海战、空战和特种作战等。每种战术都有其独特的应用和效果,适用于不同的战场环境和作战需求。