-
应付款入账流程与步骤说明
账务处理是很多会计从业者和企业管理者关心的事。应付款怎么入账这个问题,在日常核算中很常见,但很多细节容易被忽略,尤其是核对调整和期末结转的部分。今天小编要说的就是应付账款从登记到结算的完整步骤,每个环节要注意什么、借方贷方怎么记都写明白了,做账的时候对照着看效率能高不少。感兴趣的网友跟着小编继续往下看吧
应付款的入账流程通常包括以下几个步骤:
确认购买商品或服务的金额、税率和应付账款。
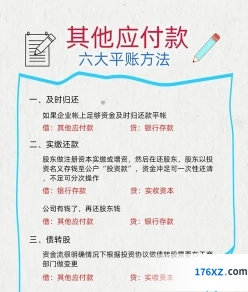
根据合同、发票等相关凭证确定应付款项。
记录应付款项
在会计科目中设立“应付账款”科目。
当收到供应商的发票或其他付款凭证时,借记相关资产科目(如“原材料”、“材料采购”等),贷记“应付账款”科目。
核对与调整
定期核对账目,确保“应付账款”科目借方余额与实际应付款项相符。
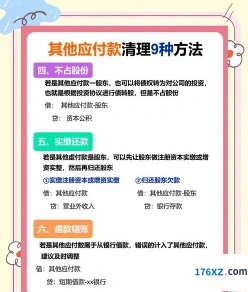
如发现差异,及时调整账目。
支付应付款项
当应付款项到期时,根据约定的方式(如银行存款、支票等)支付款项。
支付时,借记“应付账款”科目,贷记“银行存款”或其他资产科目。
结算应付款项
支付款项后,在账目中结算应付款项,确认款项已付清。
期末处理
根据“应付账款”科目的借方余额,编制预提费用或预计负债,调整资产负债表。
确保在记账过程中保持准确性、及时性和完整性,以准确反映企业的财务状况。