-
工资多少能买大概多少购房预算指南
教育解读相关的内容,报考须知是很多考生和家长关心的事。工资与购房能力之间并非简单对应,薪资水平、当地房价、首付比例、贷款期限和日常开支都会影响实际选择。今天小编从收入与预算的关系、购房前需要核对的财务条件等方面展开说明,帮助读者建立更清晰的判断思路,为后续规划提供实用参考。实际规划时还要核对家庭支出与收入变化,防止遗漏潜在压力。感兴趣的小伙伴们跟着小编一起看看吧
根据您提供的信息,以下是关于工资与购房能力的一些参考点:
工资水平与购房预算:
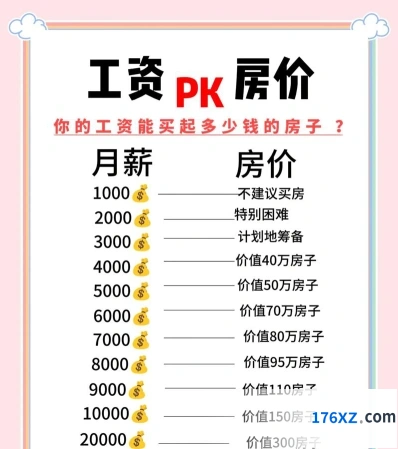
工资1500元以下的人群可能需要推迟购房计划,或者选择价格较低的住房。
工资1000-2000元的人群可以考虑购买2000-3000元左右价位的住房。
工资2000-4000元的人群可以购买3000-5000元左右价位的住房。
购房能力的其他考量:
月收入至少需要达到房价的20%-30%以上才可能考虑购房。
考虑到生活费用、税费等额外支出,购房前应详细评估个人财务状况。
不同城市房价与工资要求:
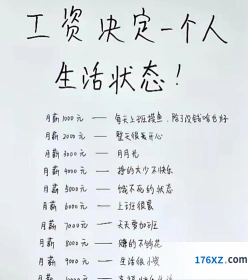
一线城市如北京,月薪至少需要5万才可能购房。
二线城市房价相对较低,月薪至少需要1万。
贷款与首付:
首套房贷款条件下,如重庆100万房子贷款约70万,月供约4000元,建议工资为月供的两倍。
二套房情况下,如贷款60万,月供约3500元,工资7000元以上可能轻松购房。
其他财务规划:
购房与购车不同,通常不建议用一年的收入去购买汽车,因为汽车价格通常需要两年或更长时间来付清。
对于生活上的经济压力,建议工资至少为月供的两倍,以确保日常生活质量不受影响。
请注意,这些信息是基于过往的数据和趋势,实际情况可能因个人情况、市场变化等因素有所不同。在考虑购房时,建议详细评估个人财务状况,合理规划预算,并考虑未来可能的收入变化和支出增加