-
进项税额转出会计分录规范写法
进项税额转出分录是会计实务中的常见问题,也是很多考生复习税法时容易混淆的知识点。简单来说,就是已经抵扣过的增值税进项税额,因为一些特殊原因不能再抵扣了,需要从进项税额里转出来。今天小编整理的就是具体的会计分录,材料转出和固定资产转出两种情形都有例子,配合原文的分录演示,理解起来会更容易。感兴趣的朋友们和小编一同来下文看看吧
根据增值税相关法规规定,发生已作抵扣的进项税额不能抵扣的情况,应作进项税额转出处理的,企业可以设置“应交税费—应交增值税—进项税额转出”科目进行核算,相关会计分录怎么做?
增值税进项税额转出分录
1、原材料进项税额转出分录
借:原材料
贷:应交税费—应交增值税—进项税额转出
转出之前的会计分录是:
借:原材料
应交税费—应交增值税—进项税额
贷:银行存款(或应付账款)
2、固定资产进项税额转出分录
借:在建工程(或固定资产)
贷:应交税费—应交增值税—进项税额转出
增值税是什么?
增值税是以商品(含应税劳务)在流转过程中产生的增值额作为计税依据而征收的一种流转税。增值税征收通常包括生产、流通或消费过程中的各个环节,是基于增值额或价差为计税依据的中性税种,理论上包括农业各个产业领域(种植业、林业和畜牧业)、采矿业、制造业、建筑业、交通和商业服务业等,或者按原材料采购、生产制造、批发、零售与消费各个环节。
原材料是什么?
原材料属于资产类账户。借方代表增加,贷方代表减少。
原材料是指企业在生产过程中经过加工改变其形态或性质并构成产品主要实体的各种原料、主要材料和外购半成品,以及不构成产品实体但有助于产品形成的辅助材料。原材料具体包括原料及主要材料、辅助材料、外购半成品、修理用备件、包装材料、燃料等。
在建工程是什么?
在建工程是指企业固定资产的新建、改建、扩建,或技术改造、设备更新和大修理工程等尚未完工的工程支出。在建工程一般被分为“自营”和“出包”两种方式。自营在建工程指企业自行购买工程用料、自行施工并进行管理的工程;出包在建工程是指企业通过签订合同,由其它工程队或单位承包建造的工程。
应付款入账流程与步骤说明
应付款的入账流程通常包括以下几个步骤:
确认购买商品或服务的金额、税率和应付账款。
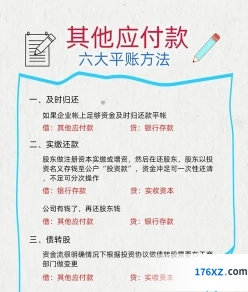
根据合同、发票等相关凭证确定应付款项。
记录应付款项
在会计科目中设立“应付账款”科目。
当收到供应商的发票或其他付款凭证时,借记相关资产科目(如“原材料”、“材料采购”等),贷记“应付账款”科目。
核对与调整
定期核对账目,确保“应付账款”科目借方余额与实际应付款项相符。
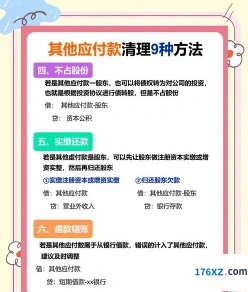
如发现差异,及时调整账目。
支付应付款项
当应付款项到期时,根据约定的方式(如银行存款、支票等)支付款项。
支付时,借记“应付账款”科目,贷记“银行存款”或其他资产科目。
结算应付款项
支付款项后,在账目中结算应付款项,确认款项已付清。
期末处理
根据“应付账款”科目的借方余额,编制预提费用或预计负债,调整资产负债表。
确保在记账过程中保持准确性、及时性和完整性,以准确反映企业的财务状况。